2026.10.30
【業界別M&A動向】LPガス業界、なぜ今M&Aが加速しているのか?
~液石法改正と再編の波で広がる、販売店オーナーの売却の選択肢~
M&A
事業承継


目次
1. はじめに
LPガス業界では今、地域で長く名の通った有力販売店が、全国大手や地域の有力エネルギー企業の傘下に入るケースが相次いでいます。需要の縮小、人手不足、後継者問題といった従来からの課題に加え、2024年から段階的に施行された液化石油ガス法(液石法)施行規則(省令)の改正(以下、液石法改正)によって、業界における「顧客の増やし方」そのものが変わりつつあることが背景にあります。
本稿では、まず再編の背景にある業界の商流を改めて整理したうえで、再編が加速している理由と、売り手となるオーナーが譲渡を検討する際に押さえておくべき実務上の論点を解説します。
2. 大型M&Aが相次ぐLPガス小売業界 ― 再編の現在地
2.1 地方筆頭クラスの買収と業界外からの参入
ここ数年、各地で長い歴史を持つ地場の有力販売店が、上場企業や地域の有力エネルギー企業の傘下に入る事例が相次いでいます。こうした動きは全国に広がっています(表1)。なかでも業界の注目を集めたのが、2024年11月に業界最大手の岩谷産業が、千葉・茨城を地盤とするアイエスジーを買収した事例です。同社が、売上高約97億円、充填所3か所を持つ地域の有力販売店の全株式を取得したことで、地方の筆頭クラスの販売店であっても、大手グループ入りが現実的な選択肢になったことを印象づけました。
【表1】LPガス業界における主なM&A事例
| 時期 | 買い手 | 対象会社 | エリア | LPガス顧客件数(公表値) | 買収・譲渡の背景(公表内容) |
|---|---|---|---|---|---|
| 2019年1月 | カメイ | 最上ガス | 山形 | ― | LPガス・灯油の小売と配管工事を営む地場販売店を取得 |
| 2019年4月 | 東邦ガス | ヤマサ | 愛知・岐阜・長野 | 約7万8,000件(卸宅配件数含む) | 都市ガス大手がLPガス事業を強化し東海域外へ展開 |
| 2020年5月 | 三愛石油 | 播州ガス | 兵庫 | 約1万3,000件 | 1969年創業、LPガス・リフォーム・建設を営む地場販売店の株式を取得 |
| 2021年4月 | 大丸エナウィン | 太陽プロパン | 福井 | ― | 北陸地域での戦略的な事業エリア拡大と強化のため株式を取得 |
| 2022年7月 | 大丸エナウィン | クサネン | 滋賀 | ― | 地域密着の営業基盤を評価し株式を取得。当初59.39%を取得し、2023年に完全子会社化 |
| 2024年7月 | SMBCキャピタル・パートナーズ | アクアクララレモンガスHD | 首都圏・静岡 | 約30万世帯(家庭・法人) | 銀行系投資会社がSPCを通じ全株式を取得し、経営者が一部再出資。銀行のネットワークを生かした顧客基盤の強化・拡大が狙い |
| 2024年9月~2025年2月 | サイサン(ガスワングループ) | 蓮実燃料店、五味レジャー産業、小堀商店 ほか | 栃木・長野・群馬ほか | ― | 各地の地場販売店の発行済株式を100%取得し、相次いでグループ化。近隣拠点とのシナジーや県内サービス網の拡充が狙い |
| 2024年11月 | 岩谷産業 | アイエスジー | 千葉・茨城 | ― | 1884年創業、売上高約97億円(2024年2月期)・従業員391名、充填所3か所を持つ千葉・茨城の有力販売店。LPガスの個別・集中供給や住宅リフォームも手がける。業界最大手が全株式を取得し、エリア拡大と物流機能の連携による合理化を狙う |
| 2025年3月 | ニチガス | 門倉商店 | 千葉・茨城 | 約3,000件 | 配送員の慢性的な不足でボンベの配送コストが上昇するなか、充填・配送・検針・保安等の基盤を統合 |
| 2026年10月 | TOKAI | シティ・ガス(カナジュウ・コーポレーションの親会社) | 神奈川 | 約2万3,000件 | 静岡でトップシェアを持つ業界大手が、神奈川全域にLPガスを供給するカナジュウ・コーポレーションの親会社の全株式を取得する契約を締結。神奈川での市場ポジション獲得と、隣接する主要市場間の連携・シナジー強化を狙う |
業界外からの参入として注目されたのが、2024年7月の三井住友銀行グループの投資会社であるSMBCキャピタル・パートナーズによる、アクアクララレモンガスホールディングスの買収です。買い手が同業他社ではなく金融系の投資ファンドだったことは、LPガス小売事業が安定したキャッシュフローを生む投資対象として、業界の外からも評価されていることを示しています。LPガスは輸入価格が下がっても小売価格が下がりにくく、小売事業の収益性はエネルギー業界のなかでも高いとの見方もあります。こうした収益の安定性に着目し、投資ファンドが買い手となるケースも出てきています。
2.2 件数は過去最高、事業者数は半減 ― 進む二極化
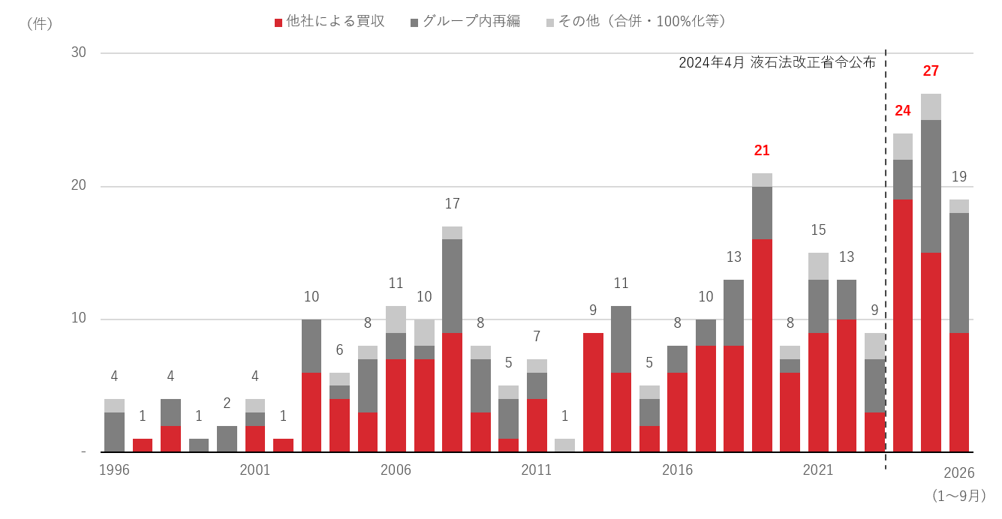
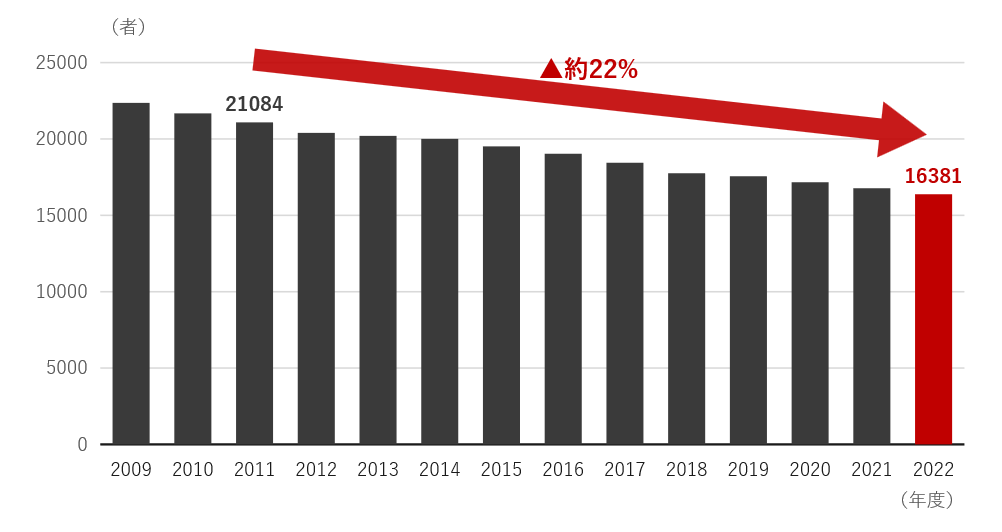
LPガス業界のM&Aは年々増えており、グループ内再編も含む数字ではあるものの、2024年は24件、2025年は27件と2年連続で過去最高を更新しました(図1)。一方で、LPガス販売事業者の数は2011年度の2万1,084者から2022年度には1万6,381者へと約2割減り(図2)、ピーク時の約3万4,000者と比べるとほぼ半分の水準にまで減少しました。
【図1】LPガス業界のM&A件数の推移(1996~2026年)
【図2】LPガス販売事業者数の推移
顧客基盤を積み上げる事業者と、単独での事業継続が難しくなる事業者への二極化が進んでいます。まずは、再編の背景にあるLPガス業界特有の商流から見ていきます。
3. LPガス業界の商流と、賃貸住宅をめぐる「いびつな構造」
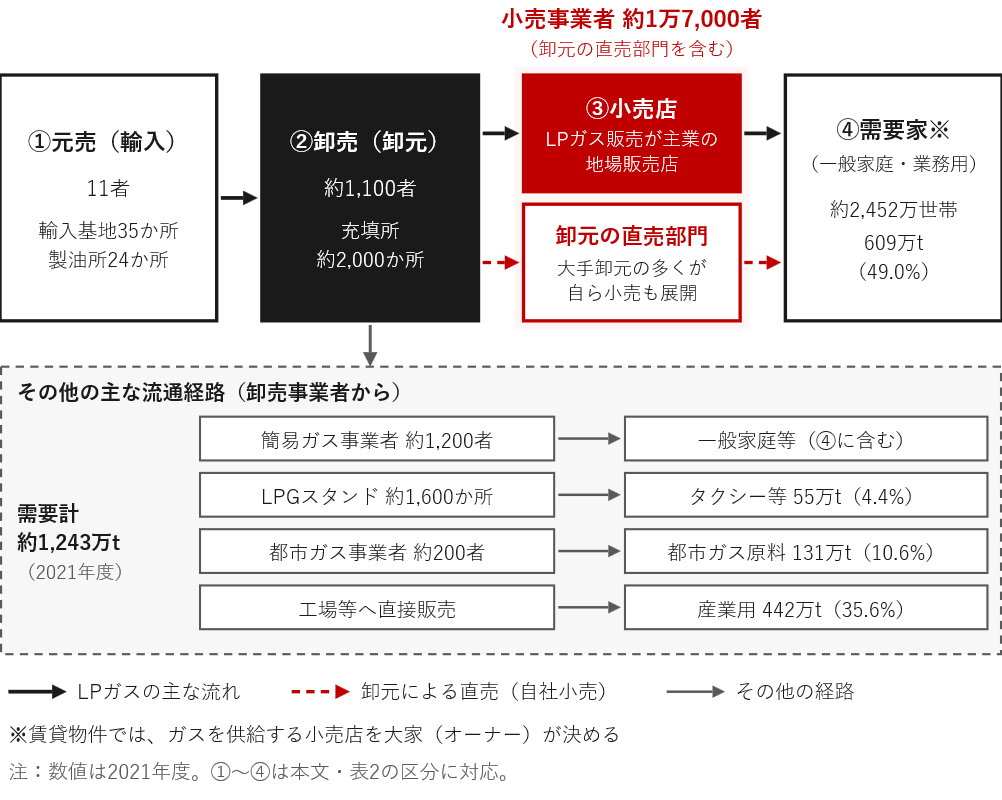
LPガスは、海外から輸入されたガスが、いくつもの事業者を経て需要家(ガスを使用する家庭や事業者)の手元に届きます。資源エネルギー庁の資料によれば、11者の元売事業者から約2,000か所の充填所を経由し、約1万7,000者の小売事業者(2021年度)がボンベで一般家庭などに届けるという、多段階で複雑な流通構造になっています。本稿では、再編を理解するうえで重要なプレーヤーを①元売(輸入)、②卸売事業者(小売店から見た仕入先で「卸元」とも呼ばれます)、③小売店、④需要家の4つに整理します(図3)。なお、図3の注記のとおり、アパートなどの賃貸物件では、ガスを実際に使う入居者ではなく賃貸オーナー(大家)が、建物にガスを供給するLPガス小売店を決めるという特殊な関係があります。この関係のもとで、オーナーが本来負担すべき設備をLPガス小売店が無償で提供し、その費用を入居者のガス料金で回収する商慣行が広がりました。小売店を決める人(オーナー)と費用を負担する人(入居者)が食い違うこの構造を、本稿では「いびつな構造」と呼び、3.2で詳しく取り上げます。
【図3】LPガス業界の商流と主なプレーヤー
3.1 卸元と小売店 ― 収益性の高い小売をめぐる競争
元売からLPガスを仕入れ、小売店に卸すのが卸売事業者(卸元)です。卸元には大手企業が多く、小売店への卸売だけでなく、自ら一般家庭などに直接販売する「直売」も展開しています。需要家数で見ると、上位の大手企業への集約(寡占化)が進んでいます。
LPガスの小売は、安定した商圏のなかで収益性の高い継続収入(毎月のガス料金)が見込める事業です。そのため卸元も直売を通じて小売に力を入れています。ただし、卸元にとって卸先の小売店は大切な取引先でもあるため、同じ地域で自社の直売部門と卸先が同じ需要家を奪い合うことは避けるのが通常で、直売は卸先と商圏が重ならないエリアを中心に展開されます。競争の相手となるのは、主に他の卸元の直売部門やその卸先の小売店です。また、自社の卸先以外の小売店を買収する動きも見られます。業界全体で顧客獲得の競争が激しくなるなか、中小の小売店を取り巻く事業環境は厳しさを増しています。
このほか、商流の上流には海外からLPガスを調達する元売が、外側には給湯器の交換やリフォームを担う住宅設備事業者がいます。給湯器の交換は需要家との重要な接点であり、その際にオール電化への切替えを提案されれば、販売店にとっては顧客を失うきっかけにもなります。こうした事情もあり、リフォーム業を兼業する販売店も少なくありません。主なプレーヤーと代表的な企業は表2のとおりです。
【表2】LPガス業界の商流を構成する主なプレーヤー
| 区分 | 主な担い手(企業例) | 役割 | 収益構造・近年の動向 |
|---|---|---|---|
| ①元売(輸入) | アストモスエネルギー、ENEOSグローブ、ジクシス、岩谷産業、ジャパンガスエナジーなど | 中東・北米などから輸入し、輸入基地から卸売事業者・充填所へ供給 | 仕入価格は国際価格(CP)と為替に左右される |
| ②卸売(卸元) | 岩谷産業、ニチガス、ミツウロコ、TOKAI、伊藤忠エネクスなど | 充填所を運営し、小売店にガスを卸す。自ら需要家に販売する「直売」も展開 | 直売とM&Aで小売の顧客基盤を拡大 |
| ③小売店 | 地域の中小販売店(全国約1万6,000~1万7,000者) | 需要家へのLPガス販売のほか、容器の配送、検針、保安点検、ガス機器の販売・交換を担う | 粗利率が高く収益性に優れるが、顧客減少と人手不足で再編が加速 |
| ④需要家 | 一般家庭、飲食店、商業施設、工場など | ガスを使用し、料金を支払う | LPガスの需要家は都市ガスが通っていないエリアが中心。人口減少やオール電化の普及で減少傾向 |
| 関係者:賃貸オーナー(大家) | アパート・マンションの所有者 | 物件ごとに、ガスを供給するLPガス小売店を決める(入居者は小売店を選べない) | 入居率は上げたいが設備投資は抑えたい。改正前は設備の無償貸与を受ける慣行があった |
| 周辺:住宅設備・リフォーム事業者 | 設備工事会社、工務店等 | 給湯器の設置・交換、住宅のリノベーション | LPガス販売店が兼業するケースも多い |
3.2 賃貸オーナーという特殊な顧客と「いびつな構造」
商流を理解するうえで欠かせないのが、アパートなどの賃貸オーナー(大家)の存在です。立場としては表2④の「需要家」に近いものの、一戸建ての需要家とは利害の構造が大きく異なります。オーナーは入居率・稼働率を高めたい一方で、設備投資はできるだけ抑えたいと考えます。
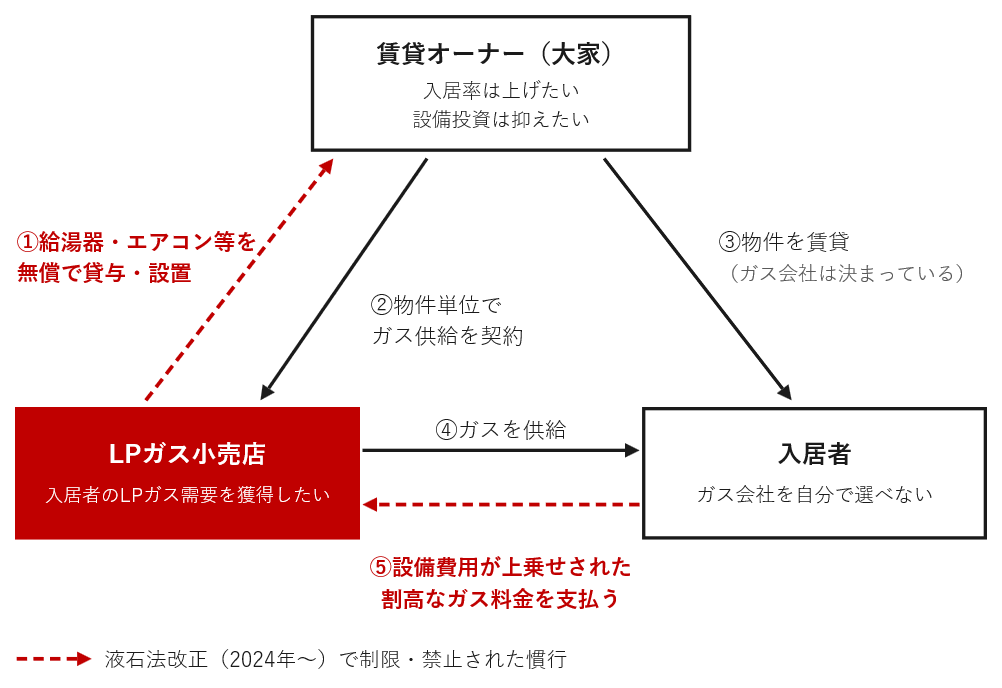
資源エネルギー庁の資料によれば、こうしたなかで広がったのが、本来はオーナーが負担すべきガス給湯器などのガス機器、場合によっては浴室設備やセキュリティ設備、エアコンまでを、競争の厳しいLPガス小売店が無償で貸与・設置するという慣行でした。建物一棟分の顧客をまとめて獲得できる賃貸物件は、小売店にとって魅力的な営業先だったのです(図4)。その結果、設備の恩恵を受けるオーナーは費用を負担せず、費用を負担する入居者はLPガス小売店を選べないという、ねじれた関係が生まれました。これが、本稿でいう「いびつな構造」です。
【図4】賃貸住宅をめぐる三者の関係と「いびつな構造」(液石法改正前)
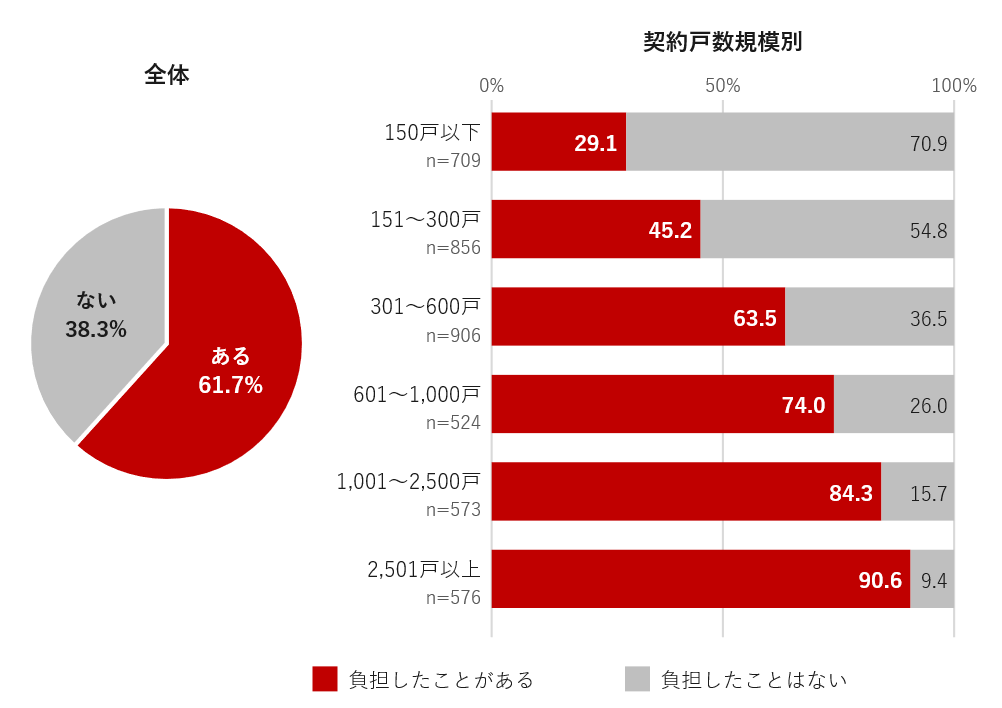
こうした慣行は、一部の事業者に限った話ではありませんでした。資源エネルギー庁の令和3年度の調査では、LPガス事業者の61.7%が、賃貸集合住宅のオーナーや管理会社からの要求に応じて機器を負担(無償貸与)したことがあると回答しています。契約戸数が多い事業者ほどその割合は高く、2,500戸を超える事業者では約9割に上ります(図5)。
【図5】賃貸集合住宅のオーナー・管理会社の要求に応じて機器を負担したことがあるか(令和3年度)
資源エネルギー庁の審議会(液化石油ガス流通ワーキンググループ)が2024年4月に公表した中間とりまとめは、こうした「無償貸与」が給湯器やガスコンロから始まり、エアコンやインターホン、Wi-Fi機器などにまで広がり、その費用がLPガス料金として入居者から回収される商慣行に変化してきたと指摘しています。経済産業省も、過大な営業費用がLPガス料金に上乗せして回収されていることや、入居者が入居するまでLPガス料金を知ることができないことを課題に挙げています(表3)。
こうした問題意識を受けて行われたのが、第5章で解説する液石法改正です。
【表3】賃貸住宅をめぐる「いびつな構造」― 三者の立場
| 立場 | 本来の姿 | 改正前の実態 |
|---|---|---|
| 賃貸オーナー | ガス機器などの設備は自ら負担する | 設備を小売店に肩代わりさせ、投資を抑える |
| LPガス小売店 | ガスの供給・保安の対価を得る | 契約獲得のため設備を無償貸与し、費用をガス料金で回収 |
| 入居者 | 使用したガスの対価を支払う | 設備費用が上乗せされた割高なガス料金を負担 |
4. 縮む需要と増す経営の負荷
再編を後押ししているもう一つの要因が、LPガス需要そのものの縮小です。
4.1 需要そのものが縮んでいる
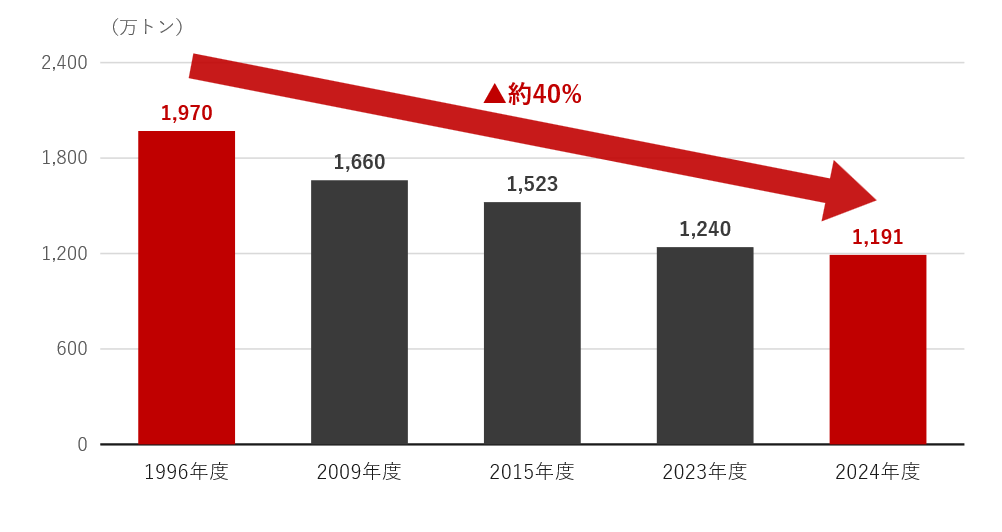
LPガスの国内需要は、1996年度の1,970万トンをピークに減少を続け、2023年度には1,240万トンと約37%減少しました。2024年度は1,191万トンと、さらに水準を切り下げています(図6)。
【図6】LPガス国内需要の推移
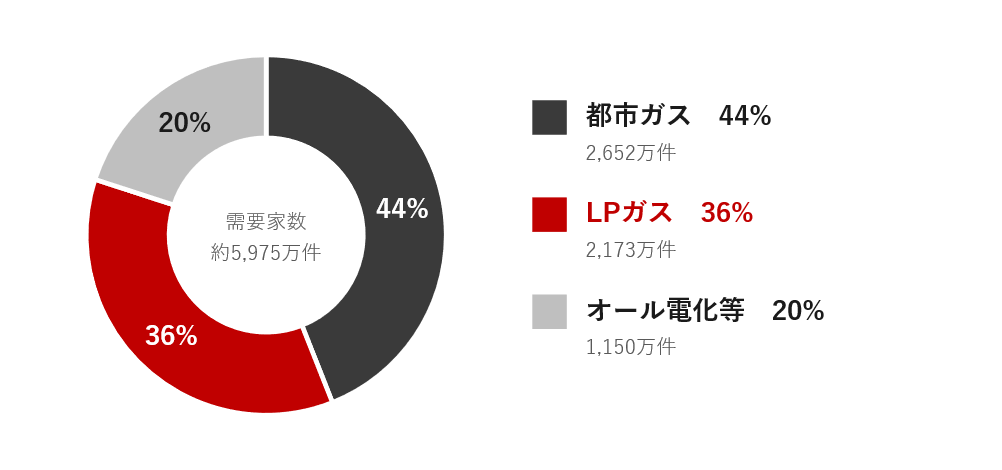
家庭のエネルギー選択も変わりました。資源エネルギー庁は、地方での人口減少やガス機器の省エネ化と並んで、オール電化住宅の普及をLPガス需要が減少してきた要因に挙げています。需要家数で見ると、LPガスは全体の36%で都市ガス(44%)に次ぐ位置にあり、オール電化等も20%を占めるまでになっています(図7)。
【図7】エネルギー別の需要家数の構成(2022年3月末)
暖冬も需要に影響しているとみられます。気象庁によれば、1898年の統計開始以降で平均気温が高かった冬の上位5回のうち3回が、2020年・2024年・2026年の冬と、直近7年に集中しています。暖房や給湯にガスを多く使う冬場の需要が伸びにくくなっていると考えられます。加えて、人口減少と空き家の増加(空き家率13.8%)は、需要家の母数そのものを直接減らしています。
4.2 保安・配送の担い手不足と後継者不在
LPガスは高圧ガスであり、販売店には法令に基づく厳格な保安業務が課されています。ボンベを届ける配送員の高齢化と採用難も深刻です。日本LPガス協会の「LPガス物流の現状と今後の在り方に関する調査報告書」(2024年3月)でも、ドライバー不足や時間外労働の上限規制(いわゆる2024年問題)をLPガス物流の課題に挙げています。人手不足を補う手段として、LPWA(少ない電力で広い範囲をカバーできる無線通信)を使い、ガスメーターの検針やガスの使用状況・異常の監視を遠隔で行う仕組みも広がりつつあります。本来は人手をかけて一軒ずつ回る必要がある検針を遠隔で行えるため、省力化を図ることができるものの、導入には相応の投資が必要です。
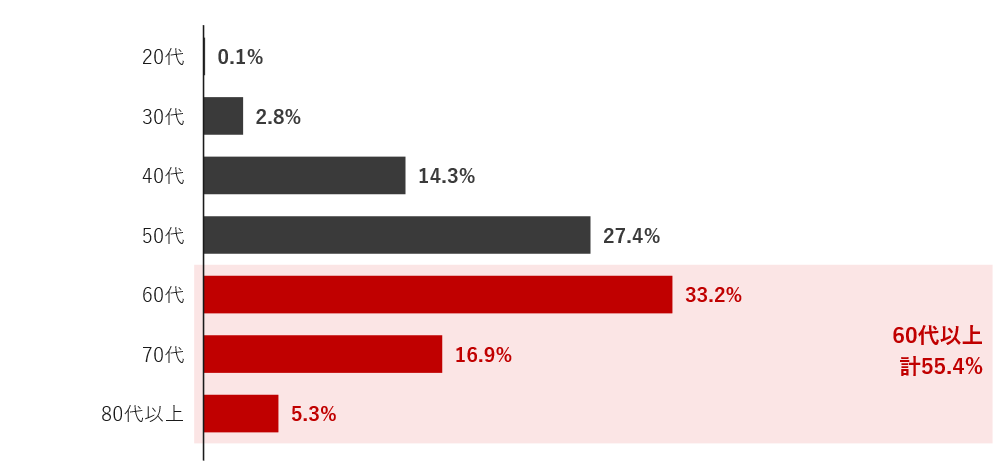
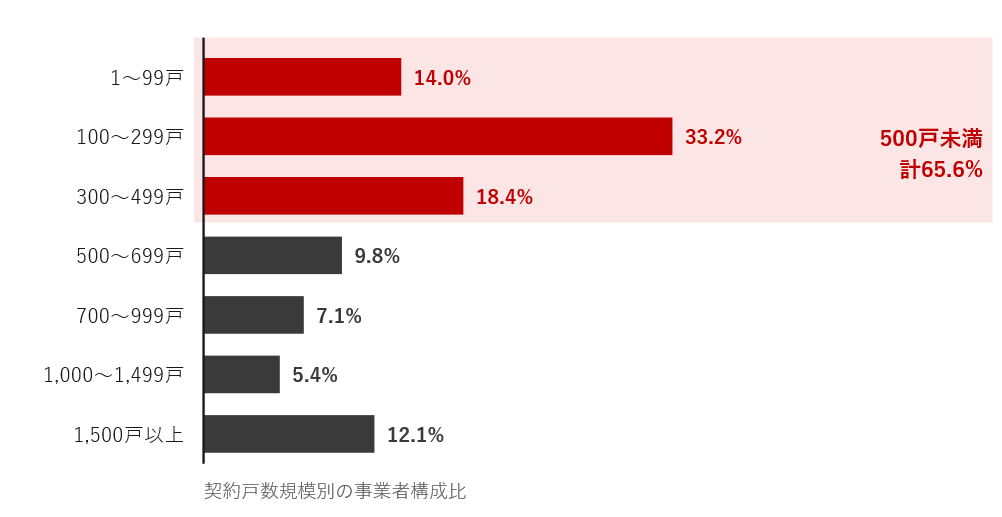
資源エネルギー庁の委託調査(石油ガス流通・販売業経営実態調査)によれば、LPガス販売事業者の経営者は60代が33.2%と最も多く、60代以上で全体の半数を超えています(令和3年度、図8)。令和6年度の同調査では、廃業を検討する理由として「後継者がいないため」が66.7%で最も多く挙げられました。また、LPガス販売店の多くは小規模事業者で、契約戸数500戸未満の事業者が全体の約3分の2を占めています(図9)。規模の小さい事業者ほど、人手の確保や後継者の育成に割ける余力は限られます。
【図8】LPガス販売事業者の経営者の年齢構成(令和3年度)
【図9】契約戸数規模別に見たLPガス販売事業者の構成
4.3 仕入価格の変動と兼業事業の先行き
収益面にも不安材料があります。LPガスの仕入価格は、輸入価格の国際的な指標である契約価格(CP)や為替の動きに左右されます。中東情勢などを背景にCPが上昇した場合、一般に、その値上がり分は需要家への販売価格に転嫁できます。ただし、生活コストが上昇するなかでの値上げは、需要家がLPガス小売店を切り替えたり、競合他社の一時的な値下げ攻勢に応じたりするきっかけにもなりかねません。また、リフォーム事業を兼業する販売店では、資材価格の上昇や住宅設備の納期の遅れで工事が滞れば、兼業部門の売上が伸び悩むことも考えられます。こうした変動は、規模の小さい事業者ほど吸収しにくい面があります。
5. 液石法改正が業界慣行に与えたインパクト
5.1 改正の3本柱
2024年4月2日、経済産業省はLPガスの商慣行是正に向けて、液石法の施行規則を改正する省令を公布しました。改正は「過大な営業行為の制限」「三部料金制の徹底」「LPガス料金等の情報提供」の3本柱からなり、2024年7月2日から段階的に施行されています(表4)。このうち「過大な営業行為の制限」と「三部料金制の徹底」は罰則規定のある条文に位置づけられました。違反の疑いがあれば立入検査が行われ、勧告や基準適合命令に従わない場合には、販売事業者登録の取消しや30万円以下の罰金の対象となり得ます。
【表4】液石法施行規則改正の3本柱
| 項目 | 施行日 | 主な内容 |
|---|---|---|
| 過大な営業行為の制限 | 2024年7月2日 | 正常な商慣習を超えた利益供与(設備の無償貸与、無償の配管工事、紹介料の支払い等)の禁止/事業者の切替えを制限する条件付き契約の禁止 |
| 三部料金制の徹底 | 2025年4月2日 | 基本料金・従量料金・設備料金からなる三部料金制を徹底。エアコン、インターホン、Wi-Fi機器などLPガス消費と関係のない設備費用のガス料金への計上を禁止 |
| LPガス料金等の情報提供 | 2024年7月2日 | 賃貸集合住宅の入居希望者に対し、入居前にLPガス料金等の情報を提供 |
5.2 賃貸住宅をめぐる「いびつな構造」の是正
改正の狙いは、第3章で見た賃貸住宅をめぐる構造の是正にあります。オーナーへの設備の無償貸与は「過大な営業行為」として制限され、ガス消費と関係のない設備費用をLPガス料金に紛れ込ませることもできなくなりました。入居者は、入居前にガス料金を知ることができるようになりました(表5)。
【表5】液石法改正の前後で何が変わったか
| 観点 | 改正前 | 改正後 |
|---|---|---|
| 顧客獲得の手段 | 設備の無償貸与や紹介料で、賃貸オーナーや建設業者を囲い込む | 過大な利益供与は禁止。料金・サービスの中身で競う |
| 料金の中身 | 設備費用がガス料金に混在し、不透明 | 基本・従量・設備の三部料金で透明化 |
| 入居者の立場 | 入居後に初めてガス料金を知る | 入居前に料金情報の提供を受けられる |
| 小売店の成長手段 | 営業力・資金力を生かした新規開拓 | 新規開拓のハードルが上昇し、M&Aによる顧客獲得の比重が高まる |
5.3 顧客拡大の手段として存在感を増すM&A
改正は業界の健全化につながる一方で、小売店の営業のあり方も変えました。もっとも、新規顧客の獲得そのものができなくなったわけではありません。料金面での提案はもちろん、新築アパートのオーナーや新築住宅の入居者への提案、それらを仲介する地場の工務店や不動産会社に紹介を依頼する営業は、引き続き可能です。ただし、設備の無償貸与のような付加的な利益供与で魅力を訴求することはできなくなり、自社を選んでもらう理由を示すのは以前より難しくなりました。料金やサービスの中身で選ばれる健全な競争が基本となるなかで、新規開拓の難易度は相対的に上がっており、自力で顧客をまとめて増やすことは難しくなっています。
こうした変化に、需要の縮小や後継者不在といった構造的な課題が重なり、LPガス業界ではM&Aが加速しています。
6. 売り手にとって身近になった売却
M&Aがここまで加速しているのはなぜでしょうか。いくつかの仮説をご紹介します。
6.1 買い手の事情が、売却価格を押し上げる可能性
賃貸オーナーへの設備提供などに充てられていた営業費用がM&Aに振り向けられれば、顧客基盤を持つ販売店の評価、ひいては譲渡価格が高まる方向に働くことも考えられます。需要が縮むなかで成長を求められる上場企業にとっても、M&Aは数少ない成長手段です。買い手の意欲が強いほど、売り手にとっては条件交渉の余地が広がると考えられます。
6.2 株式譲渡で「屋号」と「手取り」を残す
売り手にとってのもう一つの変化が、譲渡の形です。従来、祖業の傍らでLPガス販売を営んできた小規模事業者などでは、顧客(商権)だけを譲る「事業譲渡」が多く行われてきました。LPガス販売を本業とする販売店でも、後継者がいなければ屋号を残すことは叶わず、商権を譲って廃業を選ばざるを得ないケースが少なくありませんでした。買い手にとっても、会社ごと引き継ぐ「株式譲渡」は、LPガス事業以外の資産まで包括的に承継することになり、のれんの税効果も見込めないため、取り組みにくい方法だったのです。
しかし、M&Aが成長戦略の重要な柱となり、法改正や需要家の減少を背景に案件が活発化するなかで、売り手に競争力のある条件を示すため、需要家1,000件以上の規模のいわゆる「地域一番店」について、事業譲渡ではなく株式譲渡に応じる買い手が増えています。株式譲渡であれば、売り手は屋号を将来に残せるうえ、手取りが多くなるケースもあります。なお、大型案件でも事業譲渡が選ばれることはあり、どちらが適するかは個々の事情によります(表6)。
【表6】事業譲渡と株式譲渡の比較 ― 売主と買主の視点
| 観点 | 事業譲渡(従来の主流) | 株式譲渡(増えている形) |
|---|---|---|
| 譲り渡すもの | 顧客(商権)など事業の一部 | 会社そのもの(株式) |
| 顧客契約の承継 | 個別承継。数百~数千件の顧客と一件ずつ契約を切り替える | 包括承継。顧客との契約は会社に残ったまま一括で引き継がれる |
| 切替えの実務 | 売主:切替えに手間がかかり、その過程で顧客が離れるおそれもある 買主:顧客を一件ずつ引き継ぐため、顧客へのあいさつや切替えを丁寧に進めやすい。事業承継以外の案件で、引き継ぐ顧客が自社の保安エリア外にある場合には、他の地場有力販売店と連携するなど、配送・保安の効率を大きく落とさない体制をあらかじめ検討できる | 売主:顧客ごとの切替え対応が不要 買主:切替えの手間がなく、顧客基盤をスムーズに引き継げる |
| 対価の受取り | 売主:対価は一括ではなく、複数年にわたり2~3回程度に分けて支払われることが多い。実際に個別の切替えが完了し、顧客が新しい買主に定着したことを確認してから支払われる場合もあり、受取額が切替えの結果に左右されるなど、売主に不利な条件となりやすい 買主:切替えの結果に応じて対価を調整できる | 売主:顧客基盤を丸ごと評価してもらえ、対価が確定しやすい |
| 会社・屋号 | 売主:譲渡後に廃業することが多く、屋号は残りにくい 買主:顧客を自社の屋号のもとに取り込む | 売主:会社が存続し、屋号を将来に残せる 買主:地域で培われた屋号・信用をそのまま生かせる |
| 従業員の雇用 | 売主:雇用契約は個別に移す必要があり、従業員ごとの同意が前提。引き継がれないケースもある 買主:商権(顧客とのLPガス供給契約)のみを引き継ぎ、従業員を対象外とすることもできる | 売主:会社が存続するため、雇用契約はそのまま維持される 買主:配送・保安を担う人員をそのまま確保できる |
| 対価・税務 | 売主:会社が譲渡益を受け取り、退職金(損金)と相殺することが多い 買主:のれん(資産調整勘定)の60か月償却による節税効果を使える | 売主:オーナーが対価を直接受け取る。個人の株式譲渡益は約20%の分離課税 買主:のれんの節税効果は使えない |
| 資産・リスクの承継 | 売主:譲渡しなかった資産・負債は会社に残り、廃業時などに整理が必要 買主:引き継ぐ資産・負債を選べ、潜在的な債務・リスクを遮断しやすい | 売主:会社ごと譲渡するため、LPガス事業に直接ひも付かない資産も譲渡対象となり得る(一般には、譲渡前にオーナーが個人で買い取ることが多い) 買主:事業と関係の薄い資産(一例としてLPガス事業と併設するガソリンスタンド等)が含まれる場合は、譲渡前の切り離しを求めることが多い。簿外債務や訴訟リスクなど、潜在的な債務・リスクも引き継ぐ |
| 主なケース | 兼業の小規模事業者による商権譲渡や、後継者不在による廃業時の譲渡 | 地域一番店クラスの譲渡で、買主が競争力のある条件として応じるケースが増加 |
6.3 大手グループ入りの利点と、検討のタイミング
地域で長く営んできた有力店が売却に踏み切れば、「次は自社も」と検討を始める経営者が増え、譲渡が連鎖的に広がる可能性があります。また、大手のグループに入れば、4.2で触れた遠隔検針・集中監視のように、自社だけでは難しい設備投資や人手の確保を補えるという利点もあります。
石油業界では元売の統合が相次ぎ、現在は元売大手3社(ENEOS、出光興産、コスモエネルギー)を中心とする体制に集約されています。給油所の数も、ピークだった1994年度末の約6万か所から2024年度末には約2万7,000か所と、半分以下に減っています。LPガス業界でも再編が進み切れば、買い手の数そのものが減り、売り手の価格交渉力も相対的に弱まっていきます。そのため、再編が進み切る前に、買い手から有利な条件を引き出せる今のタイミングで、譲渡を選択する販売店オーナーも増えています。
こうした要因が重なり、中小販売店のオーナーにとって、M&Aによる売却はより身近な選択肢になりつつあるといえそうです。事業が健全なうちに自社の価値を把握しておくことが大切です。次章では、譲渡の実務上の論点を整理します。
7. 譲渡実務の論点と支援会社の選び方
7.1 卸元への直接譲渡と競合入札、それぞれの限界
LPガス販売店の譲渡では、長年の取引先である卸元に直接譲渡するケースが従来は一般的でした。関係性が深く話を進めやすい一方で、買い手が1社に限られるため比較検討が働かず、提示された譲渡条件が妥当かどうかを判断する材料を持てないという限界があります。
LPガス商権の価値は規模によって大きく異なり、地域一番店クラスでは数億円から数十億円に及ぶこともあります。事業価値を大きく左右するのは需要家数ですが、顧客の構成(戸建てか集合住宅か、業務用の比率など)や供給設備の状態、保安体制なども評価に影響します。自社の商権がどの程度の価値を持つのかを客観的に把握することが、譲渡検討の出発点になります。
複数の買い手候補に声をかける競合入札は、条件をぎりぎりまで引き上げられる点で、売り手にとって大きなメリットがあります。一方で、候補が多いほど情報が外部に漏れるリスクが高まり、各候補への対応負担も増すという副作用を伴います。譲渡方式ごとの特徴を整理すると、表7のとおりです。
【表7】譲渡方式の比較
| 観点 | 卸元への直接譲渡 | 広く声をかける競合入札 | 候補を絞り込んだ入札 |
|---|---|---|---|
| 譲渡条件 | 比較対象がなく、妥当性の判断が難しい | 競争により条件を引き上げやすい | 競争を働かせつつ条件を引き上げられる |
| 情報管理 | 漏えいリスクは低い | 候補が多く、漏えいリスクが高い | 候補を限定し、管理しやすい |
| DD負担 | 1社分で済む | 候補の数だけ現地確認等が発生し、負担が大きい | 対象を絞ることで負担を抑えられる |
| 取引関係 | 既存の取引関係を維持しやすい | 卸元との関係に配慮が必要 | 事前の設計次第で配慮が可能 |
7.2 LPガス特有のDD負担
とりわけ重いのがデューデリジェンス(DD)の負担です。DDはビジネス、財務・税務、法務・労務といった領域にわたりますが、LPガス販売店ではこれに加え、保安体制が適切に運用されているか、顧客台帳や帳簿、需要家との契約書が整っているかを、買い手が実際に現地を訪れて確認することを希望する場合があります(表8)。
一方で、譲渡の検討は社員にも伏せておくのが通常です。取引関係にない同業企業の責任者クラスが営業時間中に訪れ、帳簿や設備を確認することを、社員に説明するのは難しいことが多いと想定されます。競合でもある同業他社の社員が立ち寄ること自体に違和感を持たれやすいため、進め方の工夫が必要です。こうした対応が短期間に複数の買い手から入れ替わりで行われれば、販売店と社員の負担は極めて重くなります(表7「DD負担」)。
そのため実務では、DD前の1次入札の段階で、1社の買い手に独占交渉権を与えてしまうケースが少なくありません。しかしそうなれば、売り手は早い段階で比較対象を失い、DDの結果を踏まえた譲渡価格や契約条件の交渉で、優位性を保ちにくくなる可能性があります。
本来は、DDを行う2次入札の段階でも複数の候補先への対応を効率よくこなすことで、最後まで交渉を有利に進めることができます。そこに、経験豊富な専門家を起用する利点があります。
【表8】LPガス販売店のDDの主な領域と確認内容
| 領域 | 主な確認内容 | 現地での確認 |
|---|---|---|
| ビジネス | 需要家数と構成(戸建て・集合住宅・業務用)、解約の動向、配送・検針の体制 | データでの確認が可能なケースも |
| 財務・税務 | 決算書・税務申告、売掛金の回収状況、供給設備の資産計上 | 書面での確認が可能なケースも |
| 法務・労務 | 需要家との供給契約書、賃貸オーナーとの契約、雇用契約・労務管理 | 書面での管理が中心で分量も多いため、現地での確認が必要となることが多い |
| LPガス事業特有(保安・設備) | 保安点検・法定点検の実施記録、容器・配管・メーターなど供給設備の状態、顧客台帳と帳簿の整合 | 事業運営上、法令を適切に順守しているかを直接確認したい買い手が多い |
7.3 仲介か片側FAか ― 入札の果実とDD負担の両立
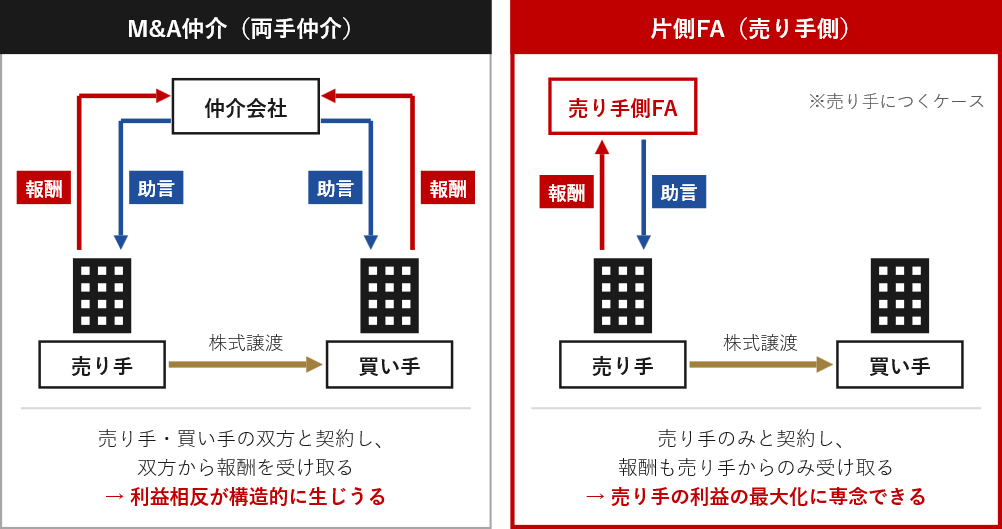
M&Aの支援会社には、大きく分けて「M&A仲介」と「M&Aアドバイザリー(FA:フィナンシャル・アドバイザー)」があります。仲介は売り手と買い手の双方と契約し、双方から報酬を受け取るのが一般的です。これに対してFAは、売り手か買い手のどちらか一方とのみ契約し、依頼者の利益の最大化に努めます(図10、表9)。
【図10】M&A仲介(両手仲介)と片側FAの構図
【表9】M&A仲介と片側FAの比較
| 観点 | M&A仲介 | 片側FA(売り手側) |
|---|---|---|
| 契約相手 | 売り手・買い手の双方 | 売り手のみ |
| 報酬 | 双方から受け取るのが一般的 | 売り手からのみ受け取る |
| 立場 | 双方の間に立ち、成約を目指す | 売り手の利益の最大化を目指す |
| 利益相反 | 構造的に生じうる | 生じにくい |
| 条件交渉 | 中立的な調整役 | 売り手の代理人として交渉 |
近年は中小企業のM&Aにおいても、仲介における利益相反の問題が意識されるようになり、中小企業庁の「中小M&Aガイドライン」でも、利益相反への対応が求められています。仲介は売り手・買い手の双方から報酬を受け取るため、成約すること自体が報酬につながり、「少しでも高く」という売り手の立場での交渉を最後まで尽くしにくい構造にあります。こうした流れのなかで、利益相反を伴わない「片側FA」を選ぶオーナーが増えています。
買い手から報酬を受け取らないFAは、「少しでも高く、少しでも良い条件で譲渡したい」という売り手の利益と、アドバイザーの利害が一致します。価格だけでなく、従業員の雇用や屋号の維持、取引先との関係といった条件についても、売り手の立場から交渉を尽くせる点が強みです。
これまで見てきたように競争が激しくなるなかで、買い手はLPガス商権の価値を高く見積もる傾向にあります。売り手としては、独占交渉に移るのではなく、DD後の最終意向表明(法的拘束力のない1次の意向表明ではなく、DDを経たうえでの最終条件の提示)まで競争を維持したいところです。ただし、その分だけ売り手と社員の負担は重くなります(図11)。
【図11】独占交渉か、2次入札か ― 条件と負担のトレードオフ
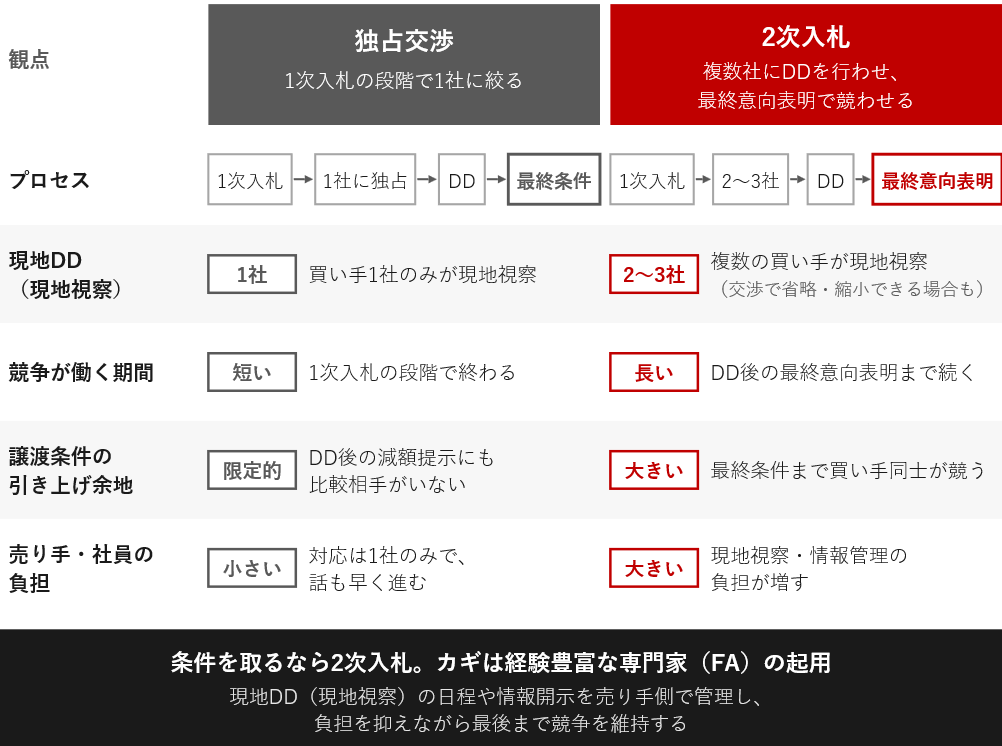
そのためには、現地DDを営業終了後の夜間等に行うよう買い手に求める、資料の開示方法や訪問の日程を売り手側で管理するといった、売り手と社員の負担を抑える段取りが欠かせません。買い手からも報酬を受け取る仲介と異なり、買い手から報酬を受け取らないFAは、より強い立場で交渉に臨めます。こうした条件を買い手に毅然と求められるのも、そのためです。
競合入札で条件を引き上げつつ、DDの負担は最小限に抑える。この両立は、LPガス販売店の譲渡実務の経験がものをいう領域です。高い評価が付きやすいLPガス販売店だからこそ、M&A仲介ではなく売り手側の片側FAを、それもLPガス事業の競合入札に精通したアドバイザーを起用することが、譲渡の成否を分けるといえるでしょう。
8. まとめ
本コラムの要点は以下のとおりです。
- LPガス業界の再編は、需要の縮小、人手不足、経営者の高齢化といった構造問題に液石法改正が重なり、一段と加速している。地方筆頭クラスの販売店の買収や、投資ファンドの参入も見られる。
- 液石法改正で設備の無償貸与などによる顧客獲得が制限され、新規開拓が難しくなった。顧客基盤を広げる手段としてM&Aの重要性が高まり、売り手の商権は評価されやすい局面にある。
- ただし、卸元への直接譲渡だけでは比較対象がなく、条件の妥当性を判断しにくい。株式譲渡で屋号を残す選択肢も広がる一方、競合入札で条件を引き上げるには、現地DDの負担や情報漏えいへの備えが欠かせない。
- 売り手・買い手の双方から報酬を受け取る仲介は、成約そのものが目的になりやすく、価格や条件で売り手の利益を最後まで追求しにくいという構造的な利益相反を抱える。売り手の利益の最大化を目指すなら、売り手のみと契約する片側FA、それもLPガス事業の競合入札に精通したアドバイザーを起用することが、譲渡の成否を分ける。
【関連用語】
#事業承継 #事業譲渡 #株式譲渡 #ファイナンシャルアドバイザー(FA) #M&A仲介会社
#中小M&Aガイドライン #デューデリジェンス(DD) #入札(Bid) #独占交渉権