2026.09.16
特別委員会は「儀式」で終わっていないか
~2026年7月経産省公表「企業買収における行動指針」のポイント・Q&Aを踏まえ、特別委員会に求められる実質的な役割を考える~
M&A


目次
1. はじめに
経済産業省が2023年8月に公表した「企業買収における行動指針」(以下「本指針」)は、「望ましい買収」の活性化を目的として、上場企業の経営支配権を取得する買収取引に関する原則論とベストプラクティスを提示するものです。公表から3年が経過し、本指針が実務で参照される場面は着実に増えています。
一方で、経済産業省が「公正な買収の在り方に関する研究会」を再開してヒアリングを行ったところ、買収を巡る関係者の間で、本指針の趣旨が十分に理解されていない、あるいは当事者間で認識に乖離があるとの声が確認されたといいます。これを受けて経済産業省は2026年7月30日、本指針を維持することを前提に、その趣旨をあらためて周知するべく「『企業買収における行動指針』のポイント」(以下「本ポイント」)と「『企業買収における行動指針』Q&A」(以下「Q&A」)を公表しました。
本ポイント・Q&Aは本指針の内容を変更するものではありませんが、「望ましい買収」の意味、「企業価値」が定量的な概念であること、そして買収価格と企業価値の関係性について改めて整理しています。
本コラムでは、これらの内容を踏まえ対象会社の取締役会から検討・判断を付託される「特別委員会」の実務にどのような示唆を持つのかを検討します。
【経済産業省等が公表した主なM&A関連指針等】
| 公表時期 | 指針等 |
|---|---|
| 2005年5月 | 企業価値・株主共同の利益の確保又は向上のための買収防衛策に関する指針(経済産業省・法務省) |
| 2007年9月 | 企業価値の向上及び公正な手続確保のための経営者による企業買収(MBO)に関する指針 |
| 2019年6月 | 公正なM&Aの在り方に関する指針 |
| 2023年8月 | 企業買収における行動指針 |
| 2026年7月 | 「企業買収における行動指針」のポイント 「企業買収における行動指針」Q&A |
2. 特別委員会の位置づけ(おさらい)
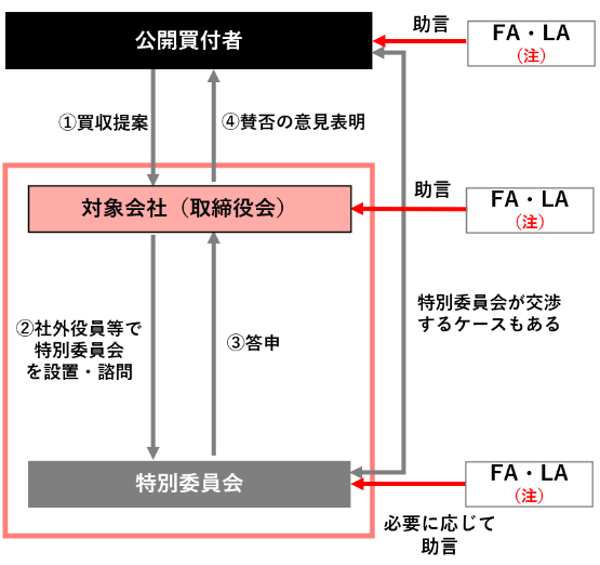
特別委員会は、会社法上の機関ではなく、対象会社の取締役会が任意に設置する諮問機関です。もっとも、「公正なM&Aの在り方に関する指針」(2019年6月)以降、構造的な利益相反や情報の非対称性の問題に対応するための中核的な公正性担保措置として位置づけられており、本指針もこれを踏襲しています。
本指針は、特別委員会の設置が有用な場面として、次の3類型を挙げています。
①全部買収(キャッシュ・アウト)の提案であり、取引条件の適正さが株主利益にとってとりわけ重要と考えられる場合
②対応方針・対抗措置を用いようとする場合
③その他、市場における説明責任が高いと考えられる場合(複数の公知の買収提案がある場合、株式対価の買収提案の場合等)
あわせて本ポイントでは、「社外取締役が取締役会の過半数を占める会社においては、特別委員会を設置する意義は相対的に小さい」と付言しています。裏を返せば、特別委員会の要否や設計は、取締役会構成や利益相反の程度に応じて個別に判断されるべきものであり、「設置さえすれば足りる」という発想自体が本指針の想定するところではありません。
ただし、MBOや支配株主その他関係会社による公開買付け等を通じたスクイーズ・アウト手続については、金融商品取引所の企業行動規範上、特別委員会からの意見入手が義務付けられているため、これらの場合には特別委員会の設置が必要となる点は留意が必要です。
【特別委員会を設置する場合の検討体制図】
3. 今回のQ&Aが示す本質:「企業価値」と「買収価格」は別概念
3.1 企業価値は定量的な概念である
今回のQ&Aでは、「企業価値」を「企業が将来にわたって生み出すキャッシュフローの割引現在価値の総和」と定義し、これが定量的な概念であることを明言しています。従業員・取引先への配慮、ガバナンス体制、経済安全保障への対応といった、一見すると定性的な要素であっても、それが将来キャッシュフローの増加または割引率の低下を通じて企業価値に反映される限りにおいて、企業価値の構成要素となります。
逆に言えば、定量的な影響に還元できない「印象」や「懸念」を企業価値の名の下に語ることは、本指針が想定する検討のあり方ではありません。
3.2 高い買収価格は「望ましい買収」の十分条件ではない
またQ&Aでは、望ましい買収の判断基準はあくまで対象会社の企業価値の向上と株主共同の利益の確保の双方であり、「高値の買収価格であることのみをもって『望ましい買収』に当たるものではない」と明記しています。もっとも、買収者が提示する価格は通常、買収者自身による企業価値向上の見込みの表明でもあるため、過去の株価水準より相応に高い価格が示された場合には、企業価値の向上を合理的に期待し得るという実務的な関係も同時に認めています。
重要なのは、その先です。Q&Aでは、①買収により対象会社の将来キャッシュフローや割引率に悪影響が生じることが合理的に見込まれ、かつ②従業員・取引先・地域経済など多様なステークホルダーの取り分を不当に減らして株主の取り分を増やしている場合や、買収者が買収後の企業価値を過大評価している場合には、買収後の企業価値と買収価格が「見合わない」場合があり得ることを、実務上留意すべき論点として明示的に位置づけています。
4. プレミアム水準の大小だけで判断してはならない
上記の整理を特別委員会の実務に引き直すと、一つの重要な帰結が見えてきます。それは、他社事例と比較したプレミアム水準(買収価格が直近の市場株価に対してどの程度上乗せされているか)の大小のみをもって取引条件の妥当性を論じることは、本指針の趣旨に照らして不十分だという点です。
プレミアムは、あくまで「現時点の市場株価」と「買収価格」の差額にすぎません。対象会社株式が平時から市場において十分に評価されておらず、株価が本来の企業価値と比べて割安に放置されていたのであれば、買収者が真に企業価値の向上に資する取引条件を提示したとしても、プレミアムの数値自体は高く算出されて当然です。逆に、対象会社が平時から積極的にIR活動を行い、株式市場の参加者(投資家)との対話を尽くすこと等によって、株価が既に企業価値を適切に織り込んでいるのであれば、プレミアムが他社事例と比べて低めであっても、それ自体は取引条件が不当であることを意味しません。
したがって、特別委員会が検証すべきなのは、「他社事例に見られるプレミアムの相場と比べて高いか低いか」ではなく、「買収価格が、買収後に実現されると見込まれる企業価値から計算される株式価値にどれだけ見合っているか」というテーマです。つまり、特別委員会は、現在観察される市場株価から離れて、株式が本来持つべき価値を問う必要があります。
株式価値算定書における事業計画の前提、シナジー・ディスシナジーの織り込み方、割引率の設定根拠等を検証して初めて企業価値の合理性・妥当性は検証されます。プレミアム水準の比較は、あくまで検証の出発点・補助線であって、結論を導く根拠にはなり得ません。
この点を単純な数値例で示すと、以下の設例のとおりです。あるべき株式価値を100とした場合、ケース1は、市場株価が50と過小評価されている局面で50%のプレミアムを乗せ、買収価格75(50×1.50)を提示した例です。ケース2は、市場株価が90とおおむね適正に評価されている局面で20%のプレミアムを乗せ、買収価格108(90×1.20)を提示した例です。プレミアム水準はケース1の方が高いにもかかわらず、あるべき株式価値に届いているのはケース2であり、プレミアムの高低と取引条件の妥当性は必ずしも一致しないことが分かります。
【設例】
| ケース | あるべき株式価値 | 市場株価 | プレミアム | 買収価格 |
|---|---|---|---|---|
| ケース1 | 100円/株 | 50円/株 | 50% | 75円/株 |
| ケース2 | 100円/株 | 90円/株 | 20% | 108円/株 |
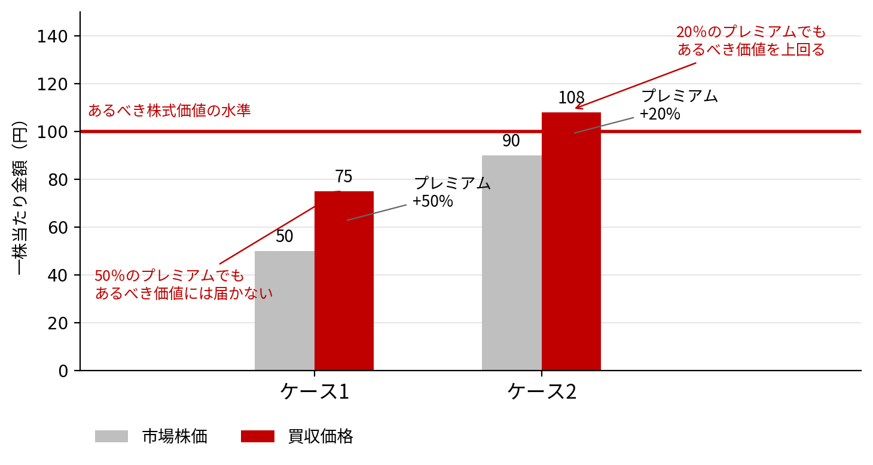
また、特別委員会の実務においては、開示されるプレスリリースや意見表明報告書を確認すると、買収者の当初提示価格から交渉によって最終的にどの程度価格を引き上げさせたか、という増額幅を強調する例も見受けられます。しかし、これはプレミアム水準の大小だけで判断する場合と、本質的には同じ問題をはらんでいます。交渉による増額幅は、あくまで買収者の当初提示額を起点とした相対的な変化量にすぎず、その起点となる当初提示額自体が対象会社の株式価値を適切に反映していたかどうかとは、本来別の問題です。仮に当初提示額が対象会社の株式価値を大きく下回るものであったとすれば、そこから一定の増額を引き出したとしても、最終的な買収価格があるべき株式価値に見合っているとは限りません。
特別委員会が説明責任を果たす上で重要なのは、「交渉によっていくら上乗せさせたか」という起点依存の指標ではなく、最終的に合意された買収価格の絶対水準が、対象会社のあるべき株式価値に照らして妥当かという点です。交渉による増額幅の大きさは、交渉努力を示す事実としては意味を持ち得ますが、それのみをもって取引条件(買収価格)を正当化することは避けるべきです。
5. 独立性を保つこと ― 経営陣の圧力に負けない
特別委員会が実質的な機能を果たすための大前提は、買収者からの独立性のみならず、対象会社の経営陣・支配株主からの独立性を保つことです。公正M&A指針が特別委員会に求めるのは、中立の第三者としての立場ではなく、対象会社および一般株主の利益を図る立場です。経営陣が既に意中の相手や条件を持っている案件ほど、特別委員会には「結論ありき」の追認機関に陥る誘惑が生じやすいといえます。
独立性を保つための実務的な要素としては、委員が必要に応じてアドバイザーから専門的助言を受けられる体制を確保するとともに、公開買付者等との協議・交渉過程について適時に報告を受け、重要な局面で意見を述べるなど、実質的に関与することが挙げられます。経営陣から提示された事業計画をそのまま追認するのではなく、その内容や前提について必要な検討を行い、独立した立場から判断する姿勢が重要です。
6. 特別委員会の言いなりにならない ― 判断主体はあくまで取締役会
特別委員会の独立性が強調される一方で、見落とされがちなのが、対象会社の取締役会自身が果たすべき役割です。特別委員会は、あくまで対象会社の取締役会が設置する任意の諮問機関であり、会社法上の意思決定機関ではありません。特別委員会がどれほど充実した検討を行い、説得力のある答申を示したとしても、買収に応じるか否か、いずれの提案に賛同するかを最終的に決定する主体は、あくまで対象会社の取締役会自身です。
Q&Aでは、取締役会が真摯な検討を尽くした上で、買収に応じないと経営判断した場合、結果的に買収が成立したとしても、買収に応じないという経営判断それ自体が善管注意義務違反になることは基本的に想定されないとしています。しかし、これは、特別委員会の答申を機械的になぞることが取締役会にとって免罪符になることを意味するものではありません。取締役会には、経営判断の原則に基づく広い裁量が認められている一方で、その裁量を行使する責任もまた、取締役会自身が負っているからです。経営判断の原則が広い裁量を認めているのは、取締役が結果について説明を求められるリスクを自ら引き受けることを前提としているからにほかならず、広い裁量とリスクの引受けは本来表裏一体の関係にあります。
この点に関連して、Q&Aでは、米国デラウェア州で会社売却時に株主利益(価格)のみを考慮する義務とされる、いわゆる「レブロン義務」との対比にも言及し、本指針はこうした義務を定めるものではないと整理しています。取締役会(そして特別委員会)に求められているのは、価格の最大化という単一の物差しを使った判断ではなく、企業価値の向上に資するか否かという、より広く、かつ自ら能動的に考え抜くべき判断です。価格の高低を比較するだけであれば誰にでもできますが、企業価値という多面的な尺度に基づいて自ら判断を下し、その結果について責任を負うことこそが、取締役に課された本来の職責であり、そこから逃げてはなりません。
特別委員会の答申を「錦の御旗」として自らの経営判断を放棄することは、取締役会に期待される役割からの逃避にほかなりません。取締役会には、特別委員会の検討内容を踏まえつつも、買収者が提示する企業価値向上策とスタンド・アローンの場合の企業価値向上策とを自ら比較検討し、株主に対して自らの言葉で説明責任を果たす姿勢が求められます。
たとえ特別委員会の答申と異なる結論に至る場合であってもそれが企業価値向上に資するものであれば、取締役会には、自らの経営判断が事後的に問われるリスクを正面から引き受け、その結論を貫くことが求められます。この覚悟なくして、取締役会が本来担うべき責務を果たすことはできません。
7. 形式主義の罠 ― 回数を増やせばよいわけではない
特別委員会の運営実態を巡っては、開催回数の多寡が真摯な検討が行われたことの指標であるかのように語られることがあります。しかし、開催回数はあくまで案件の複雑さや対抗提案の有無などを反映するものに過ぎず、回数を重ねること自体を目的とすることは本末転倒です。会議体として体裁を整えることに注力するあまり、議論の中身が提案内容の確認に終始し、対象会社が買収者からより有利な条件を引き出すための交渉状況の検証が疎かになっていたのではないかとの指摘がなされた事例も、現に報じられています。
特別委員会がどれほど実質的に機能していたかを測る物差しは、開催回数ではなく、①企業価値評価の前提条件にまで踏み込んだ検証を行ったか、②買収者との交渉過程に主体的に関与し、取引条件の引上げに向けた合理的な努力を確認・後押ししたか、③その検討過程を株主に対して説得力のある形で説明できるか、です。
8. もう一つの罠 ― 重箱の隅にこだわって案件を壊さない
他方で、実務上見落とされがちなもう一つの留意点があります。それは、些末な論点への過度なこだわりによって、対象会社および株主の利益に資するはずの取引そのものを頓挫させてしまうリスクです。
特別委員会が独立性を発揮するということは、あらゆる条件に一つひとつ異議を唱え、案件の実現を遅らせたり、破談に追い込んだりすることと同義ではありません。特に、事後的に自らの判断を問われることを恐れるあまり、少しでも懸念の残る論点があれば一律に反対する、あるいはあらゆる不確実性を契約条件で潰そうとするなど、過度に保守的・防御的な姿勢に陥る例も見受けられますが、これもまた、特別委員会が独立性の名の下に陥りやすい落とし穴です。
Q&Aが示すとおり、「望ましい買収」とは、①買収による企業価値の向上、②その増加分の買収者・株主間での公正な分配、③これによる株主共同の利益の確保、という一連の流れ全体を満たす買収を指します。特別委員会が個々の論点を検討する際にも、常にこの大局に立ち返り、「本件取引の意義・目的に照らして、株主共同の利益に適っているか」という観点から軽重を判断することが求められます。
周辺的な契約文言や手続の細部にこだわるあまり、企業価値の向上と株主利益の確保という本筋を見失うことがあってはなりません。特別委員会が保身を優先して安全策に逃げ込み、些末な条件闘争に時間を費やした結果、買収者が交渉から離脱することを許すなど対象会社が本来得られたはずの企業価値向上の機会を逃すことは、それ自体が株主共同の利益に反する結果を招きます。
独立性とは、あらゆるリスクをゼロにすることではなく、残されたリスクと取引全体の意義を比較衡量した上で、責任を持って結論を出すことにほかならず、特別委員会には、リスクを恐れて過度に保守的になるのではなく、大局に立って取引の是非を見極める姿勢が求められます。
9. まとめ
- 特別委員会は会社法上の機関ではなく取締役会が任意に設置する諮問機関であり、その要否や設計は取締役会構成や利益相反の程度に応じて個別に判断すべきものであって、機械的に設置すれば足りるものではない。
- 「企業価値」は将来キャッシュフローの割引現在価値の総和という定量的な概念である。市場株価と比べて高い買収価格やプレミアムであることのみをもって「望ましい買収」とはいえず、買収後の企業価値と買収価格が例外的に見合わない場合があることにも留意すべきである。
- 特別委員会が検証すべきは、他社事例とのプレミアム比較や交渉による当初提示額からの増額幅の大小ではなく、買収価格が買収後に実現されるあるべき株式価値にどれだけ見合っているかという定量的な妥当性そのものである。
- 特別委員会が実質的に機能するためには、買収者のみならず対象会社の経営陣・支配株主からの独立性を保つことが不可欠であり、自らアドバイザーを選任し、交渉過程や重要情報に主体的にアクセスする姿勢が求められる。
- 特別委員会はあくまで取締役会の諮問機関にすぎず、買収に応じるか否かの最終判断は取締役会自身が担うものである。取締役会は特別委員会の答申を機械的になぞるのではなく、事後的な責任を引き受けてでも、自らの経営判断を貫く場面も考えられる。
- 特別委員会において真摯な検討が行われたかは開催回数の多寡では測れず、企業価値評価の前提条件の検証、交渉過程への主体的な関与、株主への説明可能性といった中身によって判断されるべきである。
- 些末な論点への過度なこだわりや過度に保守的・防御的な姿勢は、特別委員会の独立性を取り違えたものである。特別委員会では、取引全体の意義に照らして株主共同の利益に適うかという大局観をもって軽重を判断すべきである。
【関連用語】
#企業買収における行動指針 #特別委員会 #公正性担保措置 #企業価値(Corporate Value又はEnterprise Value)