2026.10.19
スタートアップ企業の株式価値評価(第3回・下)
~実例で解くOPM:優先株式と普通株式、単価はどれだけ違うのか~
M&A


目次
5. 前提をどう置くか ― 結果を左右する3つのパラメータ
第4節では、満期4年、ボラティリティ65%、株式価値総額3,000百万円という前提を所与としました。しかし実務では、この前提の設定こそが評価人の判断を要する部分であり、報告書において最も説明を求められる箇所でもあります。本節では、この3つについて実務的な考え方を整理します。
5.1 満期 ― 流動化事象をいつに置くか
OPMにおける満期Tは、流動化事象(みなし清算事象)が発生すると想定する時点までの期間です。オプション評価の枠組みでいえば、原資産である株式価値総額が「確定する」時点をいつと見るか、という設定にほかなりません。
実務上の拠り所としては、次のようなものが考えられます。
- 事業計画上のイグジット想定時期。IPOを想定する場合は、主幹事証券の選定や上場申請期などの逆算から相当程度具体的に置けることがあります。
- 直近ラウンドの投資契約や株主間契約に定められた投資回収の想定時期。
- 主要投資家であるベンチャーキャピタル・ファンドの残存運用期間。ファンドには運用期限があり、その期限が実質的なイグジットの期限として機能します。
- 会社のステージごとの統計的なイグジット所要期間。
設定にあたっての留意点は3つあります。
第一に、満期はボラティリティの推定期間と整合させることが一般的です。ブラック・ショールズ・モデルにおいてボラティリティと満期はσ√Tという形で一体として効いてくるため、満期を4年と置くのであれば、ボラティリティも4年間の観測に基づいて推定するのが整合的です。
第二に、満期は結果に対する感応度が高いパラメータです。第4節の設例で満期だけを動かすと、普通株式の1株当たり価値は次のように変化します。
[図表8 満期の変化が1株当たり価値に与える影響]
| 満期(T) | 2年 | 4年 | 6年 | 8年 |
|---|---|---|---|---|
| 普通株式 1株 | 2.12 | 2.34 | 2.51 | 2.64 |
| B種優先株式 1株 | 6.60 | 6.10 | 5.66 | 5.30 |
満期を長く置くほど普通株式の時間価値が増加し、普通株式への配分が大きくなります。これは、評価の目的によっては結論を有利にも不利にも動かしうることを意味します。たとえば新株予約権の公正価値評価では、満期を長く置くほど普通株式の価値が高く算定される方向に働きます。だからこそ、満期の設定根拠は客観的な資料に基づく必要があります。
第三に、より本質的な論点として、OPMは「イグジットが単一の時点で起きる」と割り切っている点に留意が必要です。実際のイグジット時期には幅があります。単一の満期を置くこと自体がモデル上の簡便化であり、この割り切りが許容できない場合には、第6節で述べるハイブリッド法など、シナリオを明示的に扱う手法の併用を検討することになります。
5.2 ボラティリティ ― 非上場企業の株式価値の変動性をどう推計するか
非上場のスタートアップには市場株価がなく、ボラティリティを直接観測することはできません。そこで、事業内容・成長段階が類似する上場会社の株価変動性から推計するのが一般的な実務です。真に類似する会社が乏しい場合は、業種にこだわらず成長率や規模の近さで選ぶことも検討されます。ただし上場間もない会社は株価が不安定になりやすく、比較対象に含める際は注意が必要です。観測期間は、原則として満期に対応させます。
実務上判断を要するのが、エクイティ・ボラティリティとアセット・ボラティリティの使い分けです。上場会社の株価から直接観測できるのはエクイティ・ボラティリティです。しかし、比較対象会社に相応の有利子負債がある場合、財務レバレッジによって株式価値の変動性が増幅されています。そのため、資本構成の影響を除いたアセット・ボラティリティへ変換して用いることがあります。簡便的には、エクイティ・ボラティリティに「株式時価総額/(有利子負債+株式時価総額)」を乗じます。
使い分けの目安となるのは、対象会社の成長ステージと資本のレバレッジです。アーリーステージのスタートアップは、資金調達の大部分をエクイティで行っているため、実務的にはエクイティ・ボラティリティをそのまま用います。他方、レイターステージに進み、資本にレバレッジがかかっている場合には、アセット・ボラティリティを用いることが多いとされています。
スタートアップのボラティリティは、初期ステージほど高くなります。推計の基礎となる情報の信頼性には限界がありますから、結果を過度に精緻に扱うことは適切ではありません。
あわせて、感応度を確認しておくことが有用です。第4節の設例でボラティリティだけを動かすと、次のようになります。
[図表9 ボラティリティの変化が1株当たり価値に与える影響]
| ボラティリティ(σ) | 40% | 55% | 65% | 80% |
|---|---|---|---|---|
| 普通株式 1株 | 2.09 | 2.23 | 2.34 | 2.50 |
| B種優先株式 1株 | 6.63 | 6.35 | 6.10 | 5.69 |
ボラティリティが高いほど、アウト・オブ・ザ・マネーのコール・オプションに相当する普通株式の時間価値が増加し、普通株式への配分が大きくなります。感応度が結論を左右する程度に大きい場合には、単一の数値ではなく一定の幅をもって示すことも検討に値します。
5.3 株式価値総額 ― バックソルブによる検証
第4節では株式価値総額を3,000百万円と置きました。これはDCF法などによって別途算定された結果です。しかし、この水準が妥当かどうかを検証する有力な手掛かりがあります。直近の資金調達ラウンドにおいて、投資家が実際に支払った価格です。
本設例では、B種優先株式の投資家は1株5.0百万円を払い込んでいます。そこで、OPMのモデルを逆向きに用い、「B種優先株式の1株当たり価値がちょうど5.0百万円となる株式価値総額はいくらか」を逆算することができます。これがバックソルブと呼ばれる手法です。
本設例のパラメータで逆算すると、株式価値総額は約2,206百万円となります。DCF法による3,000百万円との間には、およそ26%の開きがあることになります。
この差をどう読むかが実務の要諦です。B種ラウンドが評価基準日の直前に実施されたのであれば、両者はおおむね一致するはずであり、これほどの乖離があれば、事業計画の前提、割引率、あるいはボラティリティや満期の置き方を検証し直す必要があります。他方、ラウンドから相応の時間が経過し、その間に事業が計画どおり進捗しているのであれば、乖離が生じること自体はむしろ自然です。問題は、その乖離が事業の進捗によって合理的に説明できる範囲にとどまっているかどうかにあります。
なお、バックソルブによって株式価値総額を確定させる場合、普通株式の1株当たり価値は2.34百万円から1.55百万円へと低下します。株式価値総額の設定は、他のすべての種類株式の評価に波及することが分かります。
直近ラウンドの取引価格は、市場参加者の交渉を経て合意された価格であり、非上場会社の評価において得られる数少ない客観的な指標です。IFRS第9号に基づく公正価値評価や、投資先ポートフォリオの継続的な時価評価においては、この整合性の検証が特に重視されます。
6. 応用論点 ― 参加型のもとで、OPMは万能か
ここまで、OPMによる分配計算の手順と前提の置き方を見てきました。本節では一歩踏み込んで、日本のスタートアップで一般的な参加型の設計、すなわち清算時の残余財産分配においても、みなし清算条項が適用されるM&A対価の分配においても、優先株主が優先分配を受けたうえでさらに残りの分配にも参加するという設計が、OPMの適用にどのような論点をもたらすのかを検討します。これは、米国由来の評価ガイダンスをそのまま日本に持ち込む際に見落とされやすい点でもあります。
6.1 参加型では、優先株主が自発的に転換することはない
第3節で、非参加型では転換によって新たな分岐点が生まれることを確認しました。他方、第4節の設例(参加型)の分岐点を振り返ると、優先分配額に由来する2点と新株予約権の行使価格に由来する1点だけで、転換に由来する分岐点は一つも現れませんでした。これは偶然ではありません。
簡単な算式で確認できます。優先分配額をD、当該優先株式の転換後の持分比率をα、株式価値総額をSとすると、参加型の優先株主の取り分はD+α(S−D)です。これに対し、普通株式に転換した場合の取り分はαSです。両者の差を取ると、D+α(S−D)−αS=D(1−α)となります。
αは1未満ですから、この差は常にプラスです。しかもSを含まないため、株式価値総額がどれほど大きくなっても差は縮まりません。つまり参加型のもとでは、優先株主が自発的に普通株式へ転換することは、いかなる株式価値水準においても経済合理的でないということになります。優先分配を放棄したうえで得られるものが何もないのですから、当然の帰結です。
第2節の設例でいえば、D=300百万円、α=50%ですから、参加型の優先株主は常に150百万円だけ有利です。株式価値総額が1,000百万円でも1兆円でも、この150百万円は変わりません。
この関係をグラフで示すと、次のとおりです。
[図表10 参加型優先株主の取り分と、転換した場合の取り分の比較]
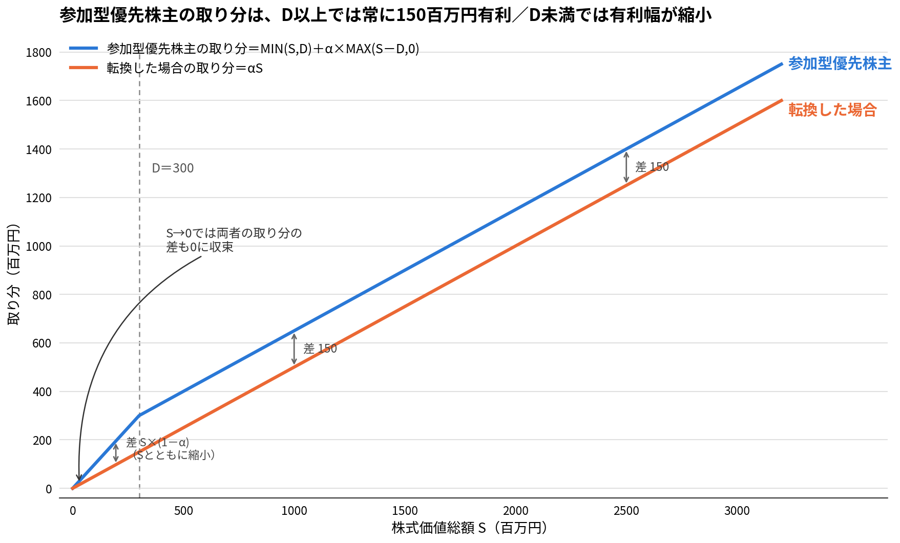
なお、株式価値総額Sが優先分配額Dを下回る局面では、優先株主も残余財産の範囲でしか分配を受けられません。この場合の参加型の取り分はSそのものとなり、有利幅はSにほぼ比例して縮小します。S→0に近づくにつれて、参加型と非参加型(転換した場合)の取り分の差もゼロに収束します。
6.2 ところがIPOでは、優先株式は強制的に転換される
ここで、第1回で確認したもう一つの事実を思い出す必要があります。スタートアップの優先株式には、上場時に普通株式へ一斉に転換されるよう、会社による取得条項(強制転換条項)が付されるのが通常です。
また、みなし清算条項は支配権の移転を伴うM&Aを想定した取り決めであり、IPOには適用されません。したがってIPOによるイグジットが実現した場合、優先分配は行われず、すべての株主が普通株式として持株数に応じた分配を受けることになります。第1回で「IPOでは普通株式と優先株式の1株当たり価値は同じとみなせる」と述べたのは、このことでした。
つまり、参加型のスタートアップには、経済的な帰結が大きく異なる2つの世界が併存しています。M&Aによるイグジットでは優先分配が機能し、IPOによるイグジットでは優先分配が消滅するのです。そして6.1で見たのと同じ理屈により、両ルートの分配額の差は一定額にとどまり、株式価値総額がどれほど大きくなっても解消されません(優先株式が1種類の単純な設例では、この差はD(1−α)に一致します)。
第4節の設例で確認してみます。株式価値総額3,000百万円のとき、M&Aルート(参加型・現在価値ベース)における普通株式の取り分は958.3百万円ですが、IPOルートでは全株式が普通株式となるため1,680.6百万円となります。その差は722.2百万円です。これは、優先分配額の合計1,300百万円に普通株式の完全希薄化後の持分比率(500/900)を乗じた金額に一致します。この差は、株式価値総額を5,000百万円としても1兆円としても、722.2百万円のまま変わりません。
[図表11 イグジット・ルートによる普通株式への分配額の差(設例)]
| 株式価値総額 | IPOルート | M&Aルート(参加型) | 差額 |
|---|---|---|---|
| 2,000百万円 | 1,125.0 | 402.8 | 722.2 |
| 3,000百万円 | 1,680.6 | 958.3 | 722.2 |
| 5,000百万円 | 2,791.7 | 2,069.4 | 722.2 |
| 10,000百万円 | 5,569.4 | 4,847.2 | 722.2 |
6.3 OPMは、この2つの世界を同時に表現できない
ここに、OPMの構造的な限界が現れます。
OPMは、株式価値総額という1つの確率変数と、そこから各種類株式への分配を定める1つのペイオフ関数を前提とする手法です。分岐点によってペイオフ関数の形は屈折しますが、あくまで株式価値総額の水準だけによって分配が決まる仕組みになっています。「株式価値総額がいくらか」は表現できても、「どちらのルートでイグジットしたか」を表現する余地がないのです。
この点が特に問題となるのは、株式価値総額が大きい領域です。OPMは、株式価値総額が大きい領域に対しても、みなし清算条項に基づくM&Aルートのペイオフを当てはめます。ところが、株式価値総額が大きい領域とは、まさにIPOが現実的な選択肢となる領域にほかなりません。
結果として、参加型のスタートアップにOPMを単独で適用すると、IPOによるイグジットが十分に見込まれる状況であっても、そのシナリオにおいて優先分配が消滅することが評価に反映されません。普通株式は過小に、優先株式は過大に評価される方向に偏りが生じることになります。
6.4 米国では、なぜこの問題が生じないのか
非参加型が主流となっている米国の実務では、この問題が表面化することが少ないと思われます。その理由は以下の通りです。
非参加型のもとでは、M&Aルートにおける優先株主の取り分はDとαSのいずれか大きい方であり、転換に由来する分岐点D÷αを超える領域では転換が選択されてαSとなります。他方、IPOルートにおける取り分もαSです。すなわち、この分岐点より上の領域では、M&AルートとIPOルートのペイオフが完全に一致するのです。
厳密にいえば、この分岐点より下の領域では両者は一致しません。しかし、優先株式の優先分配総額にすら届かない株式価値水準でIPOが実現することは現実には想定しがたく、IPOが現実的な選択肢となる領域は、まさに両者が一致する領域に重なります。
したがって非参加型のもとでは、イグジットがM&AかIPOかを区別することなく、単一のペイオフ関数としてOPMを適用することができます。米国発の評価ガイダンスにおいてOPMが汎用的な手法として位置付けられ、バックソルブが広く用いられている背景には、この構造的な事情があると考えられます。
[図表12 参加型と非参加型におけるイグジット・ルート間のペイオフの差]
| 参加型(日本で一般的) | 非参加型(米国で一般的) | |
|---|---|---|
| 自発的な転換 | 生じない | 分岐点超で生じる |
| M&AとIPOのペイオフの差 | 一定額にとどまり、株式価値総額が大きくなっても解消しない(優先株式1種類ならD(1−α)) | 分岐点超で解消する |
| OPM単独の適用 | IPOシナリオを表現できず、偏りが生じる | イグジット・ルートを区別せず適用可能 |
6.5 ハイブリッド法という解
以上から、参加型を採用する日本のスタートアップにおいて、IPOが現実的なイグジットとして視野に入っている場合には、OPMを単独で適用することの妥当性を慎重に検討する必要があるという結論が導かれます。
対応として考えられるのが、第2回で紹介したハイブリッド法です。すなわち、IPOシナリオについては確率加重期待リターン法(PWERM:Probability-Weighted Expected Return Method)の考え方により明示的に一つのシナリオとして取り出し、そのシナリオでは全株式が普通株式に転換されるものとして分配します。他方、非上場のまま推移してM&Aや清算に至るシナリオについてはOPMを適用し、両者を発生確率で加重平均するという構成です。
第4節の設例で、IPOの実現確率を30%と置いた場合の結果を示します。
[図表13 OPM単独とハイブリッド法の比較]
| 種類 | OPM単独 1株 | ハイブリッド法 1株 (IPO確率30%) | 差 |
|---|---|---|---|
| B種優先株式 | 6.10 | 5.28 | △0.82 |
| A種優先株式 | 3.38 | 3.38 | △0.01 |
| 普通株式 | 2.34 | 2.64 | +0.31 |
| 新株予約権 | 2.11 | 2.34 | +0.22 |
普通株式の1株当たり価値は2.34百万円から2.64百万円へと約13%上昇し、直近ラウンドのB種優先株式は6.10百万円から5.28百万円へと低下します。IPOの実現可能性が高いと見込まれるほど、この差は大きくなります。
もっとも、ハイブリッド法にはシナリオの発生確率をどう設定するかという問題が伴います。実務的には、IPOが具体的に視野に入っているかどうかが分水嶺となるでしょう。上場申請に向けた具体的な準備が進んでいる段階であれば、ハイブリッド法によってIPOシナリオを明示的に取り出す意義は大きく、他方、イグジットの形態がまだ具体的に見通せない段階であれば、OPMを単独で適用したうえで、その限界を評価報告書に明記するという対応も考えられます。
さらに踏み込めば、IPOによるイグジットの蓋然性が相当程度高い局面では、OPMを経由せず、単純な株数按分によって1株当たり株式価値を算定するという整理もあり得ます。
6.2で確認したとおり、IPOでは優先株式が普通株式へ強制転換され、優先分配は消滅します。そのため、全株式は完全希薄化後の株式数に応じて均等に評価されることになります。
したがって、IPOが単なる「選択肢の一つ」ではなく、それ以外のイグジットが実質的に想定しにくい場合には、OPMでM&Aルートのペイオフをあえて織り込む意味は乏しくなります。この場合、単純な株数按分のほうが実態に即した、かつ簡明な評価になり得ます。
もっとも、この判断には、上場審査の進捗や主幹事証券の選定状況など相応の裏付けが必要です。安易な簡便化は避けるべきでしょう。
いずれにせよ重要なのは、優先株式に参加型の残余財産分配請求権を付与し、みなし清算条項によってM&A対価の分配にも同じルールを及ぼすという日本の実務慣行のもとでは、OPMの適用にあたってイグジット・ルートの想定が避けて通れない論点になるという認識を持っておくことです。
7. まとめ
- OPMは、みなし清算条項を分岐点に変換し、各トランシェをコール・スプレッドとして評価することにより、株式価値総額を種類株式間に分配する手法である。
- 第1回で計算した普通株式350百万円はCVMによる結果であり、OPMはこれに時間と不確実性を織り込む。設例では普通株式の1株当たり価値は3.50百万円から3.69百万円となり、その差が時間価値に相当する。
- 参加型か非参加型かという発行条件の違いだけで、設例では普通株式の1株当たり価値が約24%変わる。タームシートの一行が創業者の持株価値を大きく左右する。
- 複数ラウンドを経た資本構成では、優先分配額と新株予約権の行使価格から複数の分岐点が生まれ、同じ会社の株式に異なる複数の単価が付く。設例では2.11百万円から6.10百万円までの開きが生じた。
- 完全希薄化後の株式数による単純な株数按分は、優先分配権の価値をゼロと評価することに等しく、株式価値総額が伸びない局面では優先株式を大きく過小評価する。
- 満期とボラティリティは結果への感応度が高く、株式価値総額の設定はすべての種類株式の評価に波及する。
- 日本で一般的な参加型では、OPMだけではIPOとM&Aの両方を表現できない。参加型では優先株主が自発的に転換しない一方、IPOでは強制転換により優先分配が消滅するためである。IPOが視野に入る局面では、ハイブリッド法の併用を検討する必要がある。非参加型が主流の米国では、一定の株式価値を超えるとM&AとIPOのペイオフが一致するため、この問題は顕在化しない。
- M&Aを現実的な出口として見据える時代において、スタートアップの株式価値評価は「総額はいくらか」だけでなく「それが誰にどう帰属するか」まで踏み込む必要がある。
【前回コラム】
スタートアップ企業の株式価値評価(第3回・上)~実例で解くOPM:優先株式と普通株式、単価はどれだけ違うのか~
【関連用語】
#みなし清算条項 #優先株式/種類株式 #残余財産分配請求権 #株主間契約 #新株予約権 #コールオプション #コンバーティブル・エクイティ(Convertible Equity) #J-KISS #第三者割当増資 #有利発行 #バリュエーション #企業価値(Corporate Value又はEnterprise Value) #事業価値 #株式価値(Equity Value) #インカム・アプローチ #ディスカウンテッド・キャッシュ・フロー法(DCF法) #希薄化(ダイリューション) #新規株式公開(IPO)